The Psychology of Money, by Morgan Housel, 2020.
Buku Psychology of Money, karya Morgan Housel ini rasanya sangat populer hingga sering tampak terpajang di rak terdepan dalam toko buku asing di Jakarta.
Ini adalah rekomendasi buku kedua untuk kubaca dari keponkanku, Dhilla, yang baru saja menyelesaikan studi S2 nya di Columbia University. Buku pertama adalah “Educated” karya Tara Westover.
Prasangka yang muncul ketika melihat judul buku ini, “ah pasti tentang upaya untuk tidak mendewakan Uang”. Oleh karenanya, ketika muncul rekomendasi untuk mambacanya, kutawarkan juga kepadanya untuk membaca What money can’t buy, karya Michael J. Sandel yang kurang lebih sama isinya dengan prasangkaku diatas. Salah prasangka ternyata.
Percaya bahwa setiap buku selalu ada sisi positif yang mencerahkan. Dan buku ini memang mencerahkan dan mengajarkan kebajikan. Apalagi bagi kita yang seringkali mendewakan sisi rasional, buku ini menjadi lebih menarik lagi karena ada ungkapan bagus di dalamnya, “Our goal isn’t to be coldly rational; just psychologically reasonable.”
Mohon maaf bila masih banyak kutipan dalam bahasa aslinya, pada tulisan kali ini. Ini karena sedang tidak fokus dalam penulisan, bahkan membutuhkan waktu yang panjang untuk membacanya. Supaya tidak salah dalam memaknainya, lebih baik copy paste saja kalimatnya. Harap maklum, sedang terburu-buru.
Premis dari buku ini, menurut Housel dalam bab Pendahuluannya, adalah bahwa pengelolaan finansial yang baik, tidak mengutamakan pada kecerdasan seseorang, namun perilakunya lah yang sangat menentukan. Sehingga, bila seorang genius tidak mampu mengendalikan emosi dalam mengelola keuangannya, maka akan menjadi bencana baginya.
Untuk memperkuat premisnya, Housel merasa perlu menyajikan kisah tentang Ronald James Read. Seorang yang bekerja di bengkel mobil selama 25 tahun dan sebagai janitor selama 17 tahun. Membeli rumah dengan dua kamar tidur saat usia 38 tahun, seharga $12.000. Ditinggalinya hingga akhir hayatnya. Meninggal tahun 2014, dalam usia 92 tahun.
Tahun 2014, warga AS meninggal sebanyak 2.813.503 orang. Kurang dari 4.000 darinya yang mampu memiliki uang sebanyak $ 8 juta. Ronald Read adalah salah satunya. Boom … Menjadi berita utama di berbagai media berita dunia.
Darimana uang Read diperoleh? Ini ternyata resepnya:
Read saved what little he could and invested it in blue chip stocks. Then he waited, for decades on end, as tiny savings compounded into more than $8 million.
Sebaliknya, kisah tragis dari hartawan Richard Fuscone, lulusan MBA Harvard, eksekutif Merrill Lynch. Menjadi milyarder di usia 40 tahunanDi masa suksesnya, tahun 2000an, melalui hutang, dia membeli rumah 8.000 ft persegi di Greenwich, Connecticut. Dengan 11 kamar mandi, 2 elevator, 2 kolam renang, 7 garasi mobil. Berbiaya perawatan $90.000 per bulan. Krisis ekonomi terjadi 2008. Bangkrut.
Ronald Read sangat sabar. Richard Fuscone rakus.
Ada dua hal menurut Housel, yang bisa menjelaskan fenomena diatas:
- Hasil dari pengelolaan finansial adalah semata keberuntungan. Bukan karena kecerdasan atau upaya keras.
- Sukses finansial, bukanlah ilmu canggih. Namun lebih karena perilaku atau kebajikan (soft skill). Housel menyebutnya “the psychology of money”.
Memang selama ini finansial dipelajari sebagai persoalan fisika atau matematika (rumus dan hukum), bukan tentang psikologi (emosi dan perilaku). Oleh karenanya, krisis finansial, perlu dipelajari melalui lensa psikologi dan sejarah, bukan semata finansial.
Dan Voltaire mengatakan, “History never repeats itself; man always does”. Demikian juga dengan perilaku terhadap pengelolaan finansial.
Untuk memahami isinya, disarankan untuk membaca langsung bukunya. Setiap bab, disertai contoh fakta yang mencerahkan. Berikut ini adalah 20 ringkasan faktor the psychology of money:
1. No One’s Crazy
Pengalaman hidup seseorang, sangat mempengaruhi pemahamannya terhadap suatu fenomena finansial yang terjadi disekitarnya. Banyak hal dalam hidup ini perlu dialami, sebelum bisa dipahami (Michael Batnick, investor).
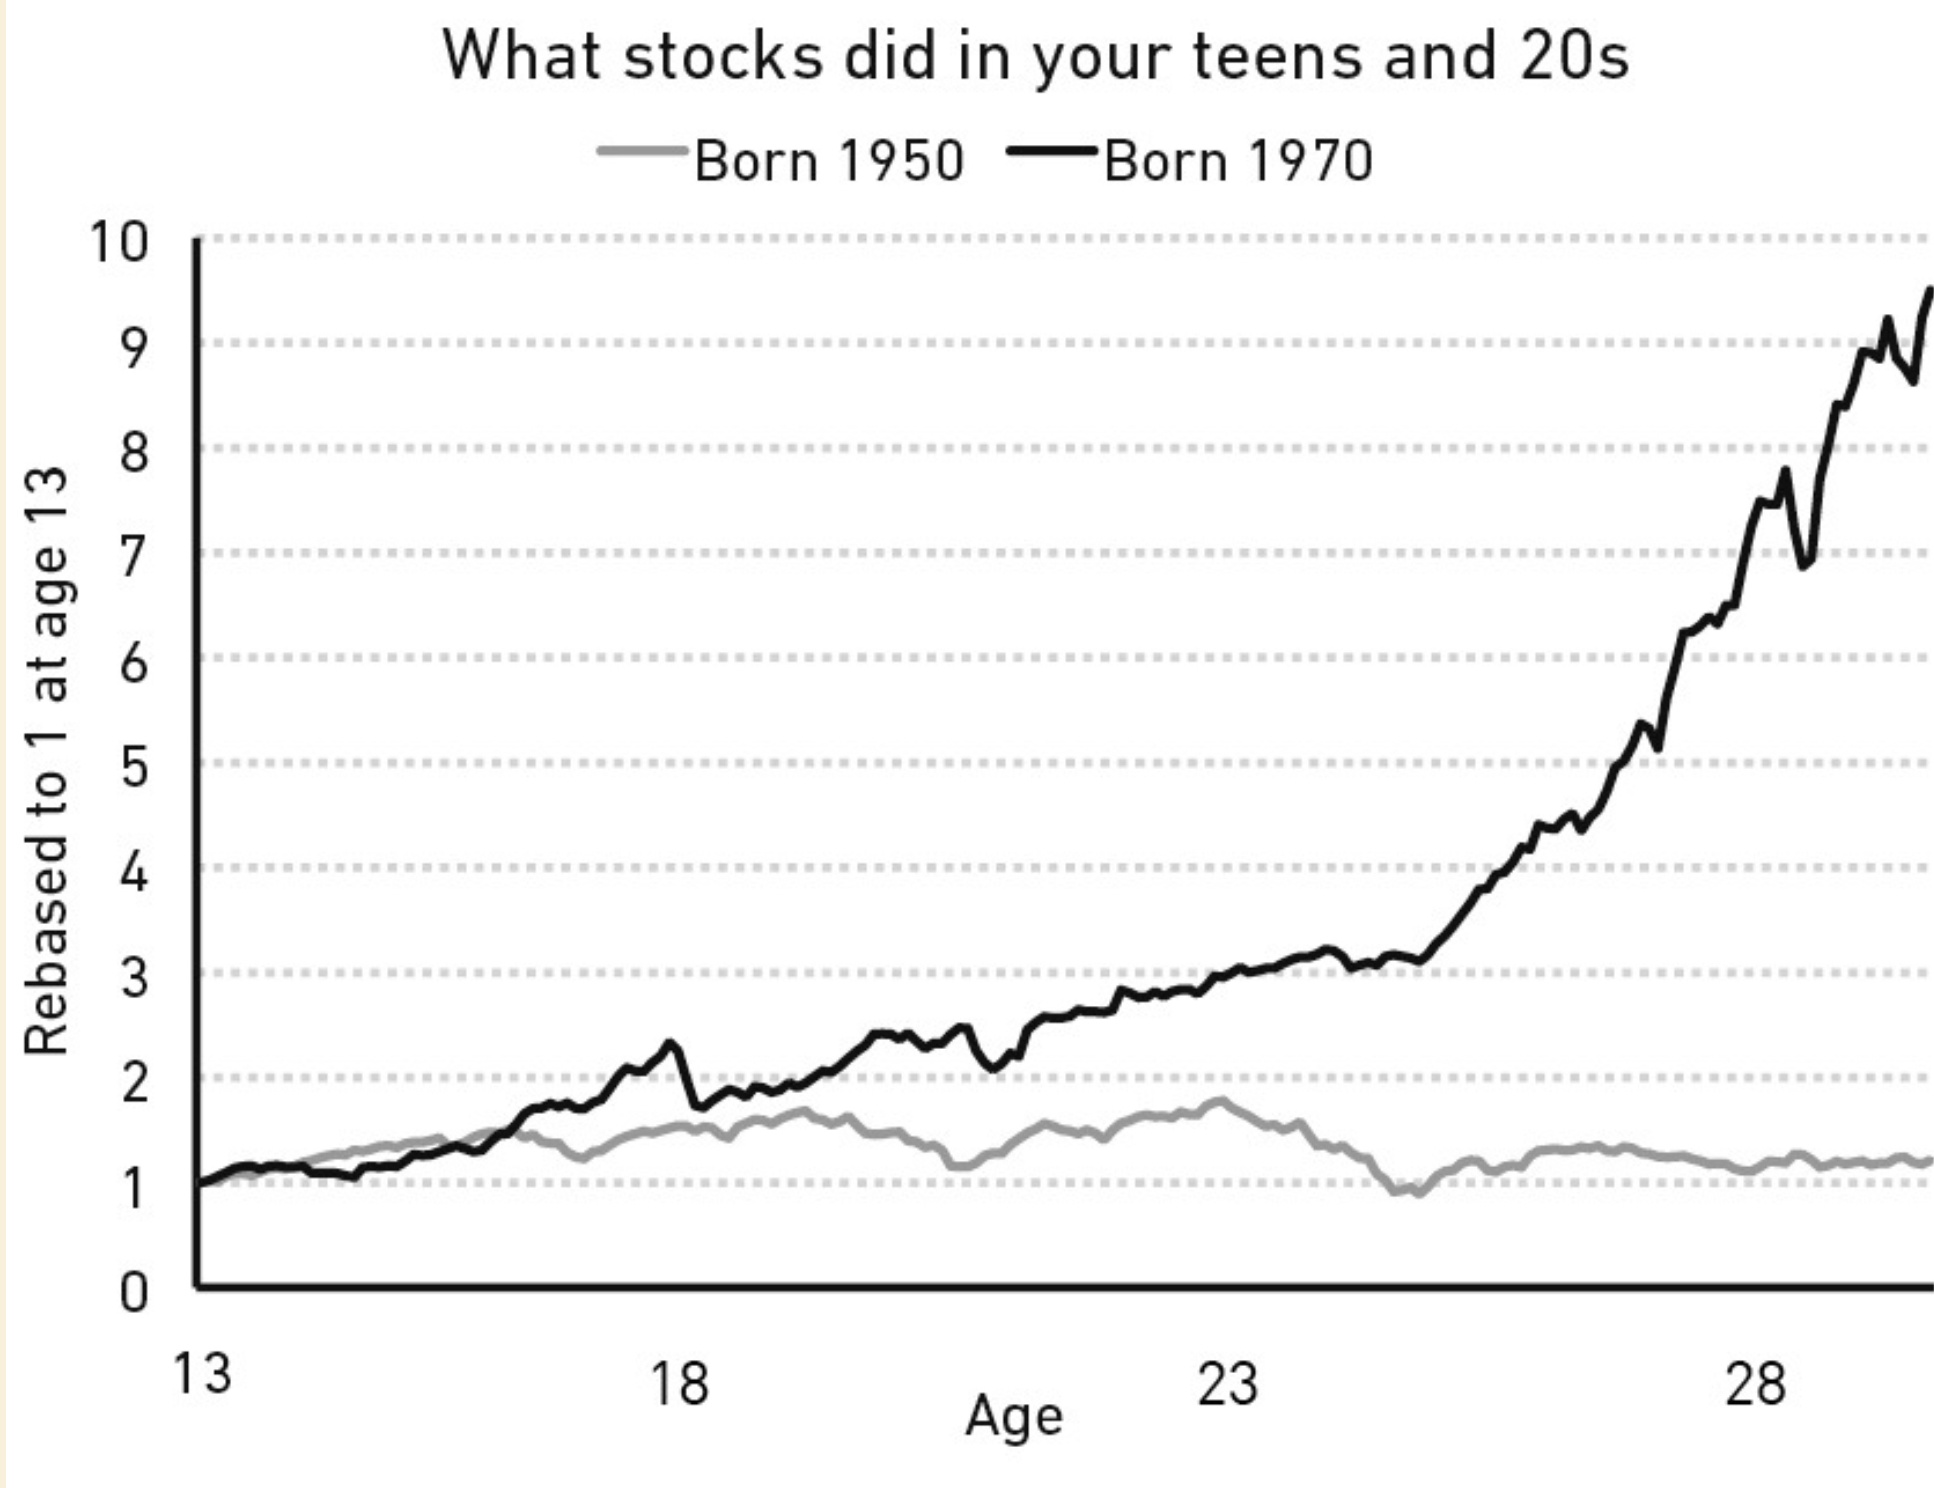
Gambar chart
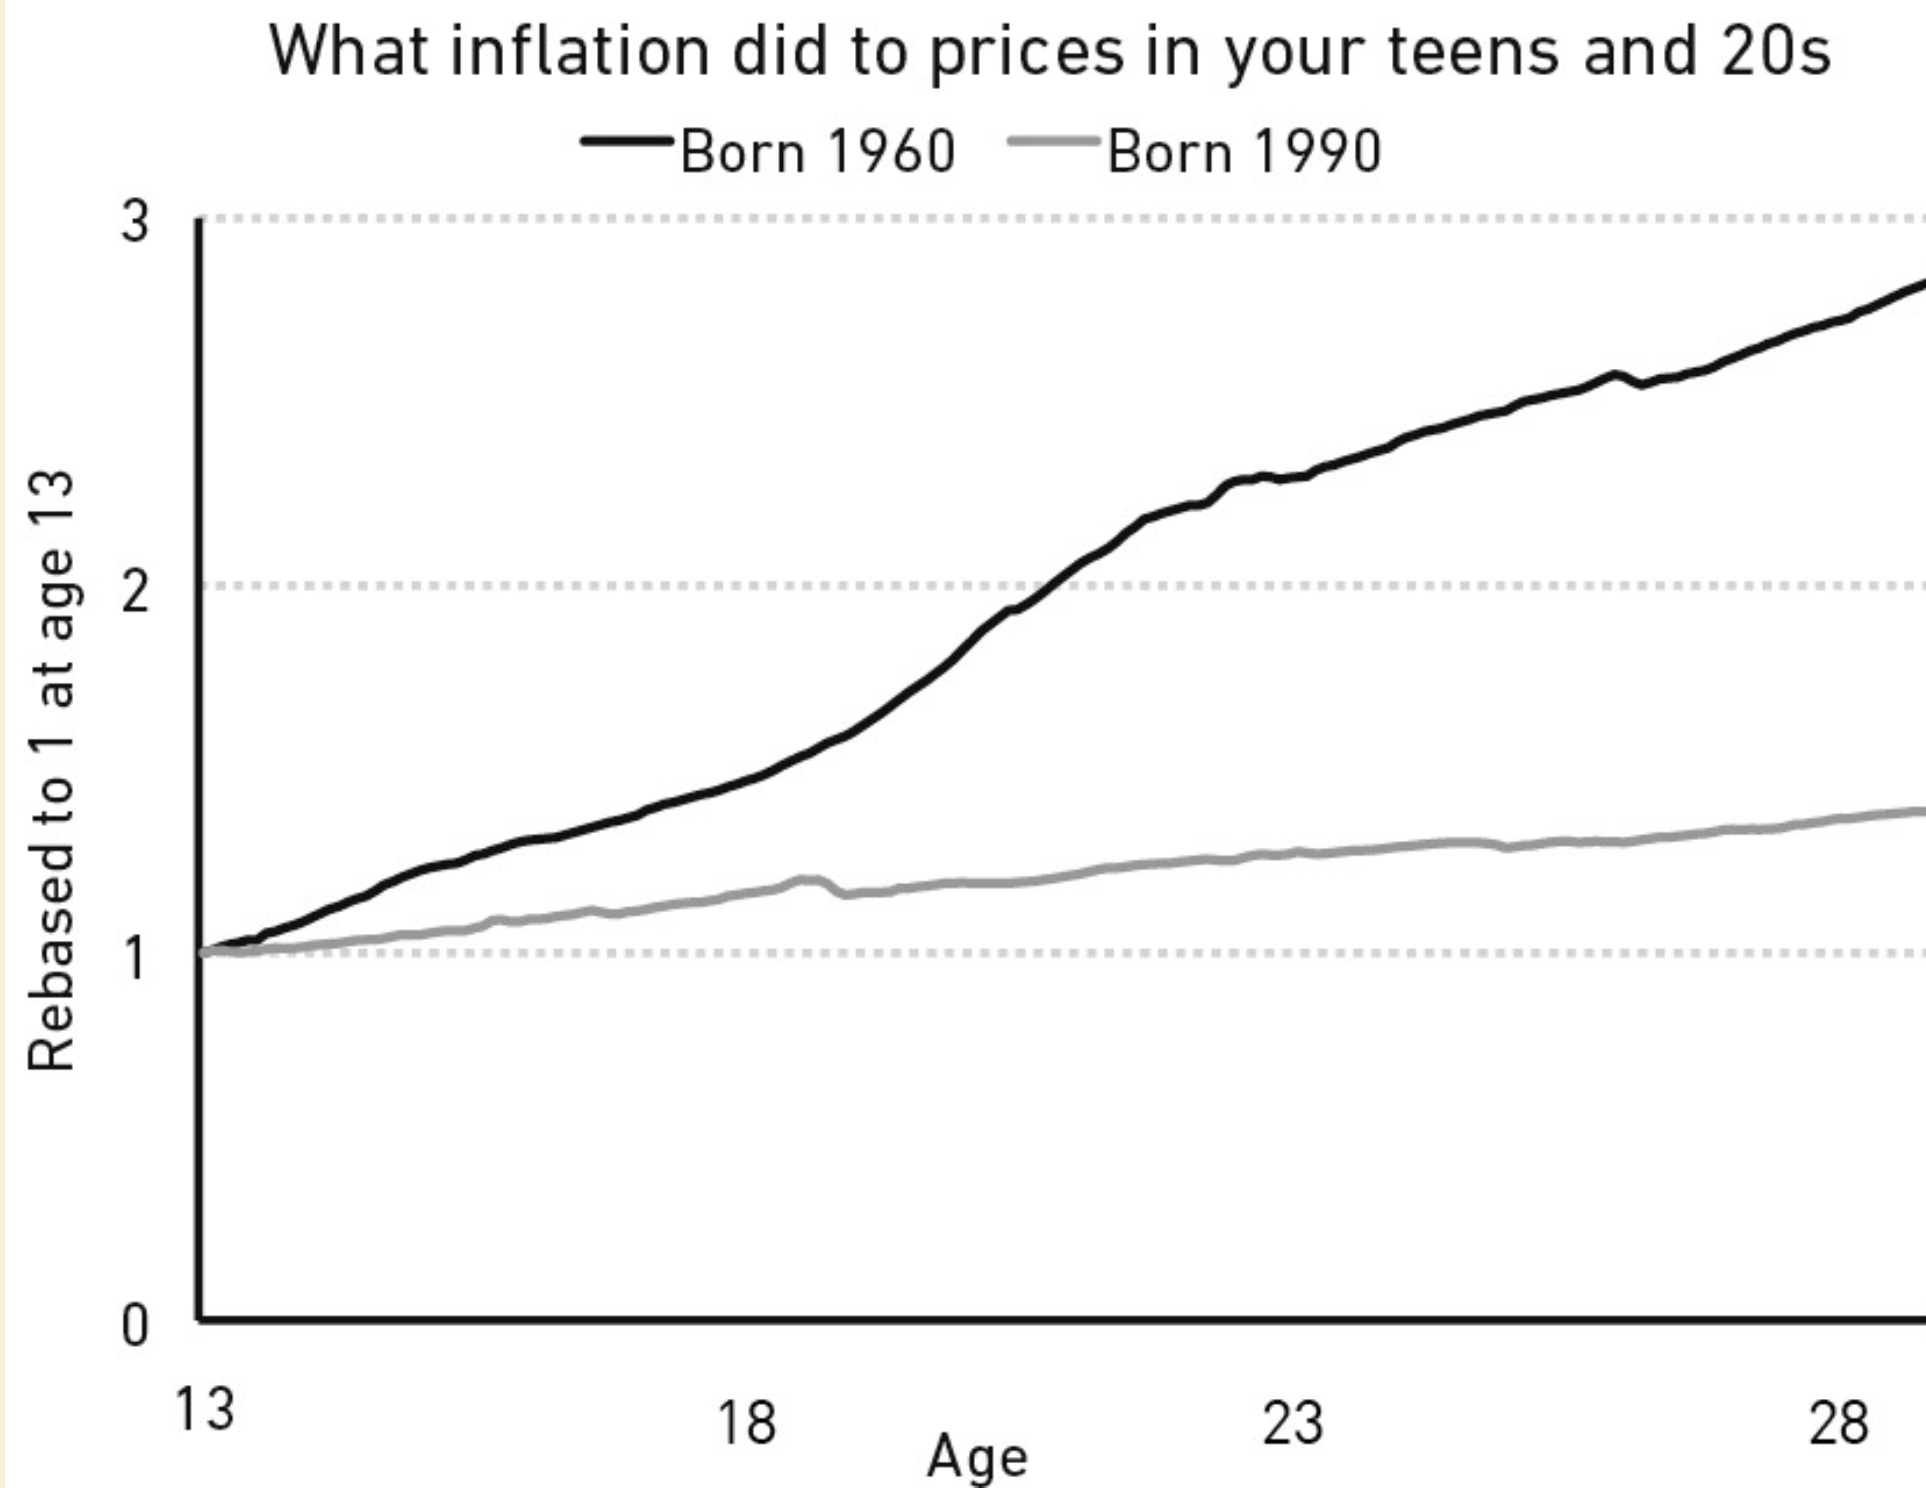
Kita, membuat keputusan berdasarkan pengalaman uniknya masing-masing, yang kita anggap masuk akal pada saat itu. No One’s Crazy.
2. Luck & Risk
Robert Shiller, pemenang nobel bidang ekonomi mengatakan bahwa Keberuntungan adalah faktor penting yang menentukan suksesnya pengelolaan finansial. Banyak pihak mengabaikan faktor penting ini.
“Not all success is due to hard work, and not all poverty is due to laziness. Keep this in mind when judging people, including yourself”.
Seperti halnya Keberuntungan (luck) yang membahagiakan dan tak terduga kejadiannya, maka Kegagalan (risk) demikian juga adanya. Maka ruang maaf bagi diri sendiri terhadap Kegagalan mesti harus dipersiapkan. Dan tak sampai menyebabkan patah arang dalam permainan. Hingga Keberuntungan pun terjadi.
3. Never Enough
Contoh menarik ditampilkan Housel dalam bab ini. Rajat Gupta. Lahir di Kolkata, India. Usia 40 tahunan, sudah menjadi CEO di konsultan bisnis McKinsey. Pensiun 2007, lanjut di PBB dan World Economic Forum. Berpartner dengan Bill Gates sebagai filantropis. Tahun 2008 sudah menghasilkan pendapatan $1 juta.
Terus menanjak karirnya, menjadi bagian direksi Goldman Sachs.
Tahun 2008, krisis ekonomi dunia melanda. Warren Buffet bermaksud membantu Goldman Sachs dengan investasi sebesar $5 milyar. Gupta bermain mata dengan hedge fund manager, Raj Rajaratnam. Membeli Goldman Sachs sebanyak 175.000 saham sebelum transaksi dengan Warren Buffet diumumkan ke publik. Satu jam setelah Goldman-Buffet dealed, Rajaratnam mendapat keuntungan $1 juta dan Gupta $17 juta. Insider trading terbukti. Berakhir keduanya dipenjara. Karir dan reputasi hancur. Tragis karena Never Enough.
Tidak ada alasan untuk mempertaruhkan apa yang Anda miliki dan butuhkan untuk sesuatu yang tidak Anda miliki dan perlukan.
… life isn’t any fun without a Sense of Enough. Happiness, as it’s said, is just Results minus Expectations.
4. Confounding – Compounding
Bila penumpukan kepemilikan mengalami Percepatan Pertumbuhan yang terus bertambah, maka bisa diduga apa yang akan terjadi selanjutnya. Fenomena percepatan pertumbuhan ini terjadi dengan kekayaan Warren Buffet. Dia memang investor handal, yang telah memulai aktivitasnya sebagai investor sejak usia 10 tahun.
Di usia 30 tahunan sudah mengumpulkan kekayaan $1 juta (nilai saat ini $9,3 juta). Kekayaannya saat ini mencapai $84,5 milyar. $82,5 milyar darinya terakumulasi setelah usia 50 tahun.
Good investing isn’t necessarily about earning the highest returns, because the highest returns tend to be one-off hits that can’t be repeated. It’s about earning pretty good returns that you can stick with and which can be repeated for the longest period of time.
5. Getting Wealthy vs Staying Wealthy
There’s only one way to stay wealthy: some combination of frugality and paranoia.
Getting money dan Keeping money adalah dua keahlian yang berbeda.
Getting money membutuhkan keberanian mengambil risiko dan optimistik. Sedangkan Keeping money, membutuhkan kesederhanaan, kesahajaan, kesabaran dan rasa takut terhadap kemungkinan cepatnya kehilangan.
Housel menyebut survival sebagai kata yang tepat untuk mendefinisikan sukses finansial. Mentalitas survival ini penting untuk menghadapi fluktuasi yang tak terduga.
Menjalankan Survival Mindset ini perlu mengingat 3 hal:
- More than I want big returns, I want to be financially unbreakable. And if I’m unbreakable I actually think I’ll get the biggest returns, because I’ll be able to stick around long enough for compounding to work wonders.
- Planning is important, but the most important part of every plan is to plan on the plan not going according to plan.
- A barbelled personality—optimistic about the future, but paranoid about what will prevent you from getting to the future—is vital.
6. Tails, You Win
Dalam bisnis, perlu memperhatikan hasil di ujung akhir sebuah proses bisnis. Sering terjadi banyak kerugian di awal proses bisnis, akan tertutupi keuntungan total di ujung akhir proses bisnis.
“It’s not whether you’re right or wrong that’s important,” George Soros once said, “but how much money you make when you’re right and how much you lose when you’re wrong.” You can be wrong half the time and still make a fortune.
7. Freedom
The ability to do what you want, when you want, with who you want, for as long as you want, is priceless. It is the highest dividend money pays.
Mampu mengelola waktu sesuai keinginan adalah kebahagiaan yang sangat berharga. Bahkan lebih tinggi nilainya daripada kekayaan finansial.
8. Man in the Car Paradox
Mengapa ingin kaya dengan tampil bermobil mewah, bertas mewah atau rumah mewah? Alasan bawah-sadar adalah keinginan untuk dihormati, dipuji dan mendapatkan pengakuan.
Namun sejatinya, orang tidak merasa begitu penting melihat siapa yang menampilkan kemewahan, melainkan lebih membayangkan dengan harapan apabila dirinyalah yang berada dalam kemewahan tersebut.
Oleh karenanya, bila penghormatan dan pengakuan adalah target yang ingin dicapai, maka aktivitas yang menunjukkan rasa kemanusiaan, empati atau kebaikan seharusnya menjadi lebih penting untuk dilakukan daripada menampilkan kekayaan material.
9. Wealth is What You Don’t See
Ada anggapan bahwa kekayaan seseorang itu ditunjukkan dengan barang-barang yang dipergunakannya. Salah.
Wealth is financial assets that haven’t yet been converted into the stuff you see. Wealth is What You Don’t See.
Dan, “there is no faster way to feel rich than to spend lots of money on really nice things.”
10. Save Money
- The first idea—simple, but easy to overlook—is that building wealth has little to do with your income or investment returns, and lots to do with your savings rate.
- More importantly, the value of wealth is relative to what you need.
- Past a certain level of income, what you need is just what sits below your ego.
- So people’s ability to save is more in their control than they might think.
- And you don’t need a specific reason to save.
- That flexibility and control over your time is an unseen return on wealth.
- And that hidden return is becoming more important.
11. Reasonable > Rational
Reasonable is more realistic and you have a better chance of sticking with it for the long run, which is what matters most when managing money.
12. Surprise !!
History helps us calibrate our expectations, study where people tend to go wrong, and offers a rough guide of what tends to work. But it is not, in any way, a map of the future.
Two dangerous things happen when you rely too heavily on investment history as a guide to what’s going to happen next.
- You’ll likely miss the outlier events that move the needle the most.
- History can be a misleading guide to the future of the economy and stock market because it doesn’t account for structural changes that are relevant to today’s world.
The average time between recessions has grown from about two years in the late 1800s to five years in the early 20th century to eight years over the last half-century.
There are plenty of theories on why recessions have become less frequent.
- One is that the Fed is better at managing the business cycle, or at least extending it.
- Another is that heavy industry is more prone to boom-and-bust overproduction than the service industries that dominated the last 50 years.
The pessimistic view is that we now have fewer recessions, but when they occur they are more powerful than before.
But specific trends, specific trades, specific sectors, specific causal relationships about markets, and what people should do with their money are always an example of evolution in progress. Historians are not prophets.
13. Room for Error
Nasihat Rousel dalam investasi, “You have to give yourself room for error. You have to plan on your plan not going according to plan”.
Mempersiapkan Room for Error adalah sikap yang bijaksana untuk menghadapi ketidakpastian, keacakan (randomness) dan peristiwa tak terduga, yang sangat lazim terjadi dalam hidup kita.
Bill Gate menggunakan Room for Error ketika mengelola Microsoft disaat awal beroperasinya. Juga Warren Buffet.
14. You’ll Change
There are two things to keep in mind when making what you think are long-term decisions.
- We should avoid the extreme ends of financial planning.
- We should also come to accept the reality of changing our minds.
15. Nothing’s Free
Everything has a price. The problem is that the price of a lot of things is not obvious until you’ve experienced them firsthand, when the bill is overdue.
Setiap pekerjaan sering terlihat mudah bagi mereka yang tidak sedang menjalankannya. Karena kesulitan yang ada, sering tak terlihat dari bangku penonton. Dan memang, banyak hal terasa sulit dalam praktek dibanding dalam teori. Mungkin karena percaya diri berlebihan sebelum menjalankannya, atau tak faham betul berapa ‘biaya’ yang memang harus disiapkan untuk membayar kesuksesannya.
Successful investing demands a price. But its currency is not dollars and cents. It’s volatility, fear, doubt, uncertainty, and regret—all of which are easy to overlook until you’re dealing with them in real time.
16. You & Me
Bubbles ekonomi terjadi bila banyak pemain long-term menarik uangnya, dan pasar bergeser ke short-term. Dan harga saham akhirnya dikontrol oleh permainan short-term. Ini adalah pertimbangan rasional dan lazim terjadi bagi para pemain pasar saham untuk berpindah lapangan dari long-term ke short-term. Mengejar profit.
Contoh menarik disajikan Housel dengan kejadian naik tingginya harga saham Cisco sebesar 300%, menjadi $60. Para pemain long-term menganggap pertumbuhan tinggi tersebut akan menaikkan kinerja perusahaan dan berujung pada kenaikan lebih lanjut harga sahamnya. Salah. Karena kenaikan harga saham tersebut di drive oleh pemain short-term yang harapannya untuk segera dijual dalam waktu 1-2 hari saja ketika harga sedikit naik. Selanjutnya harga akan dropped. Pemain long-term tertipu oleh permainan short-term.
Ini semua karena “people are greedy, and greed is an indelible feature of human nature”. Investors often innocently take cues from other investors who are playing a different game than they are.
17. The Seduction of Pessimism
Real optimists don’t believe that everything will be great. Seorang ahli statistik, Hans Rosling mengatakan bahwa: “I am not an optimist. I am a very serious possibilist.”
Pesimisme lebih punya sensitivitas untuk ditanggapi saat berhubungan dengan masalah uang, karena:
- Keberadaan uang di segala lapisan masyarakat, maka hal buruk yang berkaitan dengannya, akan menarik perhatian dan berdampak pada masyarakat luas. Contoh, turunnya harga saham di pasar saham lebih berdampak psikis bagi masyarakat AS, daripada badai Katarina.
- Sikap pesimis cenderung membesar-besarkan permasalahan tanpa melihat respon pasar. Contoh kebutuhan minyak China yang dikhawatirkan tak akan terpenuhi oleh cadangan global.
- Kemajuan selalu terlihat lambat, sedangkan kemerosotan akan terlihat cepat. Contoh, proses penemuan pesawat terbang dan dampak kecelakaan pesawat terbang.
Penjelasan tiga hal diatas yang berkaitan dengan pesimisme, cukup bagus disampaikan Housel dalam buku ini.
18. When You’ll Believe Anything
There are two things to keep in mind about a story-driven world when managing your money.
- The more you want something to be true, the more likely you are to believe a story that overestimates the odds of it being true.
- Everyone has an incomplete view of the world. But we form a complete narrative to fill in the gaps.
Cenderung mempercayai peristiwa yang diinginkan terjadi.
There are many things in life that we think are true because we desperately want them to be true.
Dan akan menjadi berbahaya dalam dunia investasi bila investor begitu sangat mengharapkan suatu peristiwa yang menguntungkan akan terjadi, namun prediksi menunjukkan kecenderungan arah yang berbeda.
Kita semua menginginkan bahwa persoalan yang rumit di dunia ini bisa difahami. Untuk itu, kita mencoba menjelaskan kekosongan informasi yang sebetulnya tidak kita mengerti (blind spot). Di dunia finansial, hal seperti ini akan sangat berbahaya.
Psychologist Philip Tetlock mengatakan:
“We need to believe we live in a predictable, controllable world, so we turn to authoritative-sounding people who promise to satisfy that need.”
19. All Together Now
A few short recommendations that can help you make better decisions with your money:
- Go out of your way to find humility when things are going right and forgiveness/compassion when they go wrong.
- Less ego, more wealth.
- Manage your money in a way that helps you sleep at night.
- If you want to do better as an investor, the single most powerful thing you can do is increase your time horizon.
- Become OK with a lot of things going wrong. You can be wrong half the time and still make a fortune
- Use money to gain control over your time,
- Be nicer and less flashy.
- Save. Just save. You don’t need a specific reason to save.
- Define the cost of success and be ready to pay it.
- Worship room for error.
- Avoid the extreme ends of financial decisions.
- You should like risk because it pays off over time.
- Define the game you’re playing
- Respect the mess.
20. Confession
Menurut Morningstar, setengah dari seluruh manajer portofolio saham di AS tidak menginvestasikan satu sen pun uang mereka ke dalam manajemen pengelolaan dana di perusahaan mereka sendiri.
Persis sama dengan fenomena diatas adalah cerita dari Ken Murray, professor of medicine at USC, yang bejudul “How Doctors Die”, that showed the degree to which doctors choose different end-of-life treatments for themselves than they recommend for their patients.
Lazim, dan bukan hal yang salah bila seseorang menganjurkan orang lain untuk melakukan hal yang berbeda dengan apa yang dilakukannya sendiri, untuk persoalan yang sama. Karena, ada prinsip umum, bahwa keputusan tentang persoalan finansial atau pengobatan yang penting seringkali lebih tepat diselesaikan di meja makan, daripada diatas spreadsheet. Melalui musyawarah keluarga. Proses keputusan tidakdimaksudkan untuk memaksimalkan pendapatan, namun lebih untuk kepentingan meminimalkan kekecewaan keluarga. Dan alasan tersebut bisa berbeda-beda bagi masing-masing keluarga. Sangat subyektif.
Satu pernyataan menarik diberikan oleh Charlie Munger, rekan kerja Warren Buffet, “I did not intend to get rich. I just wanted to get independent.”
Comfortably living below what you can afford, without much desire for more, removes a tremendous amount of social pressure that many people in the modern first world subject themselves to.
Our goal isn’t to be coldly rational; just psychologically reasonable.
Kerenn …
Catatan Tambahan dari Housel di akhir bukunya:
A Brief History of Why the US Consumer Thinks the Way They Do
What happened in America since the end of World War II is the story of the American consumer. It’s a story that helps explain why people think about money the way they do today.
- August, 1945. World War II ends.
- Low interest rates and the intentional birth of the American consumer
- Pent-up demand for stuff fed by a credit boom and a hidden 1930s productivity boom led to an economic boom.
- Gains are shared more equally than ever before.
- Debt rose tremendously. But so did incomes, so the impact wasn’t a big deal.
- Things start cracking.
- The boom resumes, but it’s different than before.
- The big stretch.
- Once a paradigm is in place it is very hard to turn it around.
- The Tea Party, Occupy Wall Street, Brexit, and Donald Trump each represents a group shouting, “Stop the ride, I want off.”



 DAMAILAH DI BUMI

Tinggalkan komentar